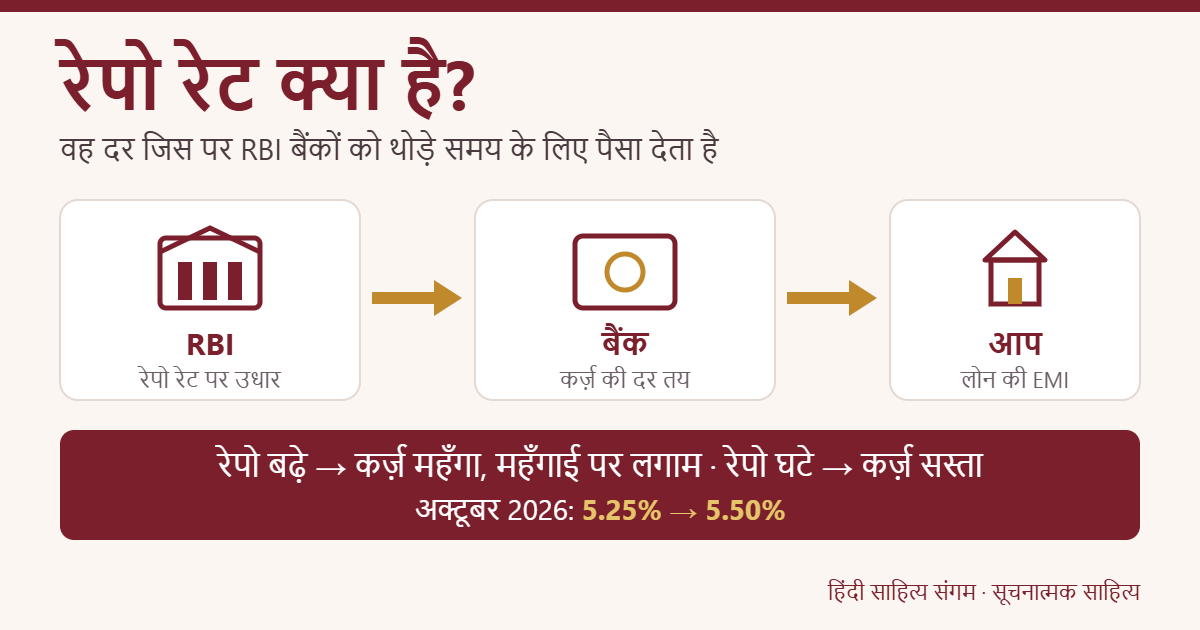
एक पंक्ति में: रेपो रेट वह ब्याज दर है जिस पर भारतीय रिज़र्व बैंक (RBI) बैंकों को थोड़े समय के लिए पैसा उधार देता है – यह बढ़े तो कर्ज़ महँगे होते हैं, घटे तो सस्ते।
आपने ख़बरों में अक्सर सुना होगा – “RBI ने रेपो रेट बढ़ाया, अब होम लोन की EMI बढ़ेगी” या “रेपो रेट घटा, कर्ज़ सस्ता होगा।” सवाल उठता है कि रिज़र्व बैंक की एक दर का असर हमारे घर के कर्ज़, गाड़ी की किस्त और बैंक में जमा पैसे के ब्याज तक कैसे पहुँच जाता है?
इसे एक आसान उदाहरण से समझें। जैसे किसी मोहल्ले के दुकानदार को माल ख़रीदने के लिए थोक व्यापारी से उधार लेना पड़ता है, वैसे ही बैंकों को भी कभी-कभी रोज़ के काम के लिए नक़दी कम पड़ जाती है। तब वे रिज़र्व बैंक से उधार लेते हैं। थोक व्यापारी उधार महँगा कर दे, तो दुकानदार भी ग्राहकों से ज़्यादा दाम लेता है। ठीक यही रिश्ता रेपो रेट और हमारे कर्ज़ की ब्याज दर का है।
रेपो रेट का अर्थ
“रेपो” शब्द अंग्रेज़ी के Repurchase Agreement (पुनर्खरीद समझौता) से बना है। इस लेन-देन में बैंक अपने पास रखी सरकारी प्रतिभूतियाँ (जैसे सरकारी बॉन्ड) रिज़र्व बैंक के पास गिरवी जैसी रखता है और बदले में नक़द पैसा लेता है। साथ ही यह तय होता है कि तय समय बाद बैंक वही प्रतिभूतियाँ थोड़ी ज़्यादा क़ीमत देकर वापस ख़रीद लेगा। यह “थोड़ा ज़्यादा” ही ब्याज है, और इसकी सालाना दर को रेपो रेट कहते हैं।
यानी रेपो रेट वह दर है जिस पर RBI बैंकों को कम समय के लिए (अक्सर एक रात से लेकर कुछ दिनों तक) पैसा देता है। यह भारत की मुख्य नीतिगत दर (policy rate) है – बाक़ी कई दरें इसी से जुड़कर तय होती हैं।
रेपो रेट कैसे काम करता है
रेपो रेट रिज़र्व बैंक के हाथ में अर्थव्यवस्था का “रेगुलेटर” है, जिससे वह बाज़ार में पैसे की मात्रा और महँगाई पर असर डालता है।
- रेपो रेट बढ़ाना: बैंकों के लिए RBI से पैसा लेना महँगा हो जाता है। बैंक भी लोगों और कंपनियों को दिए जाने वाले कर्ज़ की ब्याज दर बढ़ाते हैं। लोग कम उधार लेते हैं, ख़र्च थोड़ा घटता है, बाज़ार में माँग नरम पड़ती है और महँगाई पर लगाम लगती है। साथ ही आमतौर पर जमा (FD) पर ब्याज भी बढ़ता है।
- रेपो रेट घटाना: बैंकों को सस्ता पैसा मिलता है, कर्ज़ सस्ते होते हैं, लोग घर-गाड़ी ख़रीदते हैं, कंपनियाँ नया निवेश करती हैं। इससे माँग और आर्थिक गतिविधि बढ़ती है – पर महँगाई बढ़ने का ख़तरा भी रहता है।
RBI के फ़ैसले का असर बैंक के कर्ज़ तक पहुँचने को मौद्रिक नीति का संचरण (transmission) कहते हैं। अक्टूबर 2019 से बैंकों के ज़्यादातर नए फ्लोटिंग रेट वाले खुदरा कर्ज़ (जैसे होम लोन) किसी बाहरी मानक दर (External Benchmark) से जोड़े जाते हैं, और ज़्यादातर बैंक इसके लिए रेपो रेट ही चुनते हैं। इसलिए रेपो रेट बदलने पर ऐसे कर्ज़ों की EMI पर असर अब पहले से जल्दी दिखता है।
रेपो रेट से जुड़ी दूसरी दरें
रेपो रेट अकेली नहीं है। उसके ऊपर और नीचे कुछ दरें तय होती हैं, जिनके बीच के दायरे को नीतिगत गलियारा (policy corridor) कहा जाता है। अप्रैल 2022 से इस गलियारे की निचली सीमा स्थायी जमा सुविधा (SDF) है।
| दर | मतलब | अक्टूबर 2026 के बाद |
|---|---|---|
| रेपो रेट | प्रतिभूति के बदले RBI से बैंकों को कम समय का कर्ज़ | 5.50% |
| स्थायी जमा सुविधा (SDF) | बैंक अपना फ़ालतू पैसा RBI के पास रखें तो मिलने वाली दर (बिना प्रतिभूति दिए) | 5.25% |
| सीमांत स्थायी सुविधा (MSF) | आपात स्थिति में बैंक रातोंरात ऊँची दर पर RBI से उधार लें | 5.75% |
| बैंक दर (Bank Rate) | लंबी अवधि के कर्ज़ की दर; अभी MSF के बराबर रखी जाती है | 5.75% |
ध्यान दें: SDF रेपो से 0.25% नीचे और MSF रेपो से 0.25% ऊपर है। इसलिए जब रेपो बदलता है, तो ये दोनों भी उसी हिसाब से खिसक जाते हैं।
रेपो और रिवर्स रेपो में अंतर
| आधार | रेपो | रिवर्स रेपो |
|---|---|---|
| पैसा कौन देता है | RBI बैंकों को | बैंक RBI को |
| उद्देश्य | बाज़ार में नक़दी (तरलता) डालना | बाज़ार से फ़ालतू नक़दी सोखना |
| आज की भूमिका | मुख्य नीतिगत दर | निचली सीमा का काम अब SDF करती है |
रेपो रेट कौन तय करता है
रेपो रेट मौद्रिक नीति समिति (Monetary Policy Committee – MPC) तय करती है। यह समिति 2016 में भारतीय रिज़र्व बैंक अधिनियम, 1934 में संशोधन करके बनाई गई। इसकी मुख्य बातें:
- समिति में 6 सदस्य होते हैं – 3 RBI से (गवर्नर अध्यक्ष होते हैं) और 3 बाहरी सदस्य, जिन्हें केंद्र सरकार नियुक्त करती है।
- फ़ैसला बहुमत से होता है; बराबर वोट होने पर गवर्नर का निर्णायक वोट होता है।
- क़ानून के अनुसार साल में कम से कम 4 बैठकें ज़रूरी हैं; व्यवहार में हर दो महीने पर, यानी साल में 6 बैठकें होती हैं।
- समिति का मुख्य लक्ष्य महँगाई को क़ाबू में रखना है। सरकार ने मार्च 2026 में अप्रैल 2026 से मार्च 2031 तक के लिए खुदरा महँगाई (CPI) का लक्ष्य 4% ही रखा है, जिसमें 2% ऊपर-नीचे की छूट है (यानी 2% से 6% का दायरा)। इसे लचीला मुद्रास्फीति लक्ष्यीकरण कहते हैं।
आम आदमी पर असर
मान लीजिए आपने फ्लोटिंग ब्याज वाला होम लोन लिया है जो रेपो रेट से जुड़ा है। रेपो 0.25% बढ़ा, तो कुछ समय में बैंक आपकी ब्याज दर भी लगभग इतनी ही बढ़ा देगा – या तो EMI बढ़ेगी या कर्ज़ चुकाने की अवधि लंबी होगी। दूसरी तरफ़, जो लोग बैंक में FD रखते हैं, उन्हें आगे चलकर थोड़ा ज़्यादा ब्याज मिल सकता है। यानी रेपो रेट बढ़ने से उधार लेने वाले पर बोझ और बचत करने वाले को फ़ायदा होता है; घटने पर उल्टा।
पर याद रखें, फ़िक्स्ड रेट वाले पुराने कर्ज़ पर रेपो बदलने का सीधा असर नहीं पड़ता, और हर बैंक बदलाव को अपनी शर्तों और समय के हिसाब से लागू करता है।
ख़बरों में क्यों
अक्टूबर 2026 की बैठक में मौद्रिक नीति समिति ने रेपो रेट 0.25% (25 आधार अंक) बढ़ाकर 5.25% से 5.50% कर दिया। इसके साथ SDF 5.25% और MSF व बैंक दर 5.75% हो गईं। समिति ने अपना रुख़ (stance) भी “तटस्थ” (neutral) से बदलकर “नपी-तुली सख़्ती” (calibrated tightening) कर दिया। RBI ने इसकी वजह खाने-पीने और ईंधन की चीज़ों में बढ़ता महँगाई का दबाव, कच्चे तेल की क़ीमतों में उतार-चढ़ाव और दुनिया में बनी अनिश्चितता बताई। इससे पहले 2025 में दरें कई बार घटकर 5.25% पर आई थीं और 2026 की शुरुआती बैठकों में वहीं रखी गई थीं।
कठिन शब्द (हिंदी शब्दकोश से)
- मौद्रिक – मुद्रा या पैसे से संबंधित
- मुद्रास्फीति – चीज़ों के दाम लगातार बढ़ना; महँगाई
- पुनर्खरीद – बेची हुई चीज़ को दोबारा ख़रीदना
- प्रतिभूति – बॉन्ड, शेयर जैसे वित्तीय काग़ज़ जिनकी क़ीमत होती है; ज़मानत
- तरलता – बाज़ार या संस्था के पास तुरंत इस्तेमाल लायक़ नक़दी
- नीतिगत – नीति से जुड़ा हुआ
- ऋण – कर्ज़, उधार
हर शब्द पर क्लिक करके उसका पूरा अर्थ और प्रयोग हिंदी शब्दकोश में देखें।
परीक्षा के लिए मुख्य तथ्य
- रेपो = Repurchase Agreement (पुनर्खरीद समझौता); यह भारत की मुख्य नीतिगत दर है।
- रेपो रेट मौद्रिक नीति समिति (MPC) तय करती है, जो RBI अधिनियम, 1934 में 2016 के संशोधन से बनी।
- MPC में 6 सदस्य; अध्यक्ष RBI गवर्नर; बराबरी पर गवर्नर का निर्णायक वोट।
- महँगाई लक्ष्य (अप्रैल 2026 – मार्च 2031): CPI 4%, दायरा 2%–6%।
- अप्रैल 2022 से नीतिगत गलियारे की निचली सीमा SDF है; SDF = रेपो − 0.25%, MSF = रेपो + 0.25%।
- अक्टूबर 2026 में रेपो रेट 5.25% से बढ़कर 5.50%; SDF 5.25%, MSF और बैंक दर 5.75%।
- अक्टूबर 2019 से फ्लोटिंग खुदरा कर्ज़ बाहरी मानक दर (ज़्यादातर रेपो) से जुड़े हैं।
अक्सर पूछे जाने वाले प्रश्न
क्या आम आदमी रेपो रेट पर RBI से कर्ज़ ले सकता है?
नहीं। रेपो सुविधा सिर्फ़ बैंकों और कुछ तय वित्तीय संस्थाओं के लिए है। आम लोगों को कर्ज़ बैंक देते हैं, जिसकी दर रेपो रेट से ऊपर होती है।
रेपो रेट बढ़ने से महँगाई कैसे घटती है?
कर्ज़ महँगा होने से लोग और कंपनियाँ कम उधार लेकर कम ख़र्च करते हैं। माँग घटने से दाम बढ़ने की रफ़्तार धीमी पड़ती है। यह असर तुरंत नहीं, कुछ महीनों में दिखता है।
रेपो रेट कितनी बार बदलता है?
MPC आमतौर पर हर दो महीने पर बैठक करती है और हर बैठक में दर बढ़ाने, घटाने या वैसी ही रखने का फ़ैसला करती है। कई बार लगातार कई बैठकों तक दर नहीं बदलती।
“25 आधार अंक” का क्या मतलब है?
1 आधार अंक (basis point) = 0.01%। इसलिए 25 आधार अंक = 0.25% और 100 आधार अंक = 1%।
अपनी तैयारी जाँचें: रेपो रेट, RBI और मौद्रिक नीति से जुड़े प्रश्न बैंकिंग, SSC, UPSC और राज्य सेवा परीक्षाओं में बार-बार पूछे जाते हैं – चयन सेतु पर मुफ़्त टेस्ट दें →
स्रोत: भारतीय रिज़र्व बैंक (rbi.org.in) – मौद्रिक नीति वक्तव्य व RBI बुलेटिन; भारतीय रिज़र्व बैंक अधिनियम, 1934 (धारा 45ZB); वित्त मंत्रालय की महँगाई-लक्ष्य अधिसूचना (मार्च 2026) पर Business Today व ThePrint की रिपोर्ट; अक्टूबर 2026 की नीति पर Deccan Herald, SCC Online और Moneylife की रिपोर्ट।